Empreendedor em loja | Foto: Ilustrativa / Gerada por IA
Muitos empreendedores acreditam que basta vender bastante para garantir o sucesso de um negócio. No entanto, o faturamento é apenas uma ilusão se você não souber o que acontece nos bastidores dos seus números. Expressões como Markup, DRE, Margem de Contribuição e Lucro Líquido costumam causar confusão, mas são elas que separam as empresas que crescem daquelas que quebram sem que o dono entenda o motivo.
Se você já se perguntou se o preço do seu produto está correto ou para onde está indo o dinheiro no final do mês, este artigo foi feito para você. Vamos explicar, em linguagem simples e prática, os principais termos financeiros e as diferenças fundamentais entre eles.
1. Os Bastidores do Dinheiro: Custos e Despesas
Antes de entender o lucro, precisamos entender o que sai do caixa. Nem todo gasto é igual, e separá-los é vital para a saúde do seu negócio.
- Custos e Despesas Fixas: São os gastos estruturais que existem independentemente de você vender muito ou não vender nada. O aluguel do escritório, o plano de internet, as ferramentas de software e o salário da equipe administrativa são exemplos clássicos. Eles são previsíveis e recorrentes.
- Custos e Despesas Variáveis: São os gastos diretamente atrelados ao volume de produção ou vendas. Se você não vende nada, eles zeram; se vende muito, eles sobem proporcionalmente. Entram aqui as comissões de vendedores, impostos sobre cada nota fiscal emitida e taxas do cartão de crédito.
- CMV (Custo da Mercadoria Vendida): É uma categoria específica de custo variável indispensável para quem vende produtos ou mantém estoques. O CMV soma tudo o que você gastou especificamente para adquirir ou fabricar a mercadoria que foi despachada para o cliente (como a matéria-prima ou o preço de atacado do item).
2. A Escada do Lucro: Do Bruto ao Líquido
O lucro não surge em um passe de mágica; ele é apurado em etapas. É aqui que muitos se confundem, confundindo o dinheiro que sobra no bolso do produto com o dinheiro que sobra no caixa da empresa.
- Lucro Bruto: É o resultado imediato da venda. Você pega o faturamento e subtrai apenas os custos diretos para produzir ou comprar aquele item (o CMV). Ele mostra se a atividade principal do seu negócio faz sentido comercial.
- Margem de Contribuição: Muito parecida com o lucro bruto, mas com uma função estratégica diferente. Ela é calculada subtraindo todos os custos e despesas variáveis do preço de venda. O nome é literal: ela revela quanto cada venda “contribui” para o caixa global da empresa pagar as despesas fixas e, eventualmente, gerar o lucro real.
- Lucro Líquido: É o dinheiro que resta após deduzir absolutamente todos os custos fixos, variáveis, CMV, impostos e despesas financeiras. É o valor que sobra para distribuir aos sócios ou reinvestir no crescimento do negócio.
- Margem de Lucro: Enquanto o Lucro Líquido é medido em reais, a Margem de Lucro transforma esse resultado em porcentagem em relação à receita. Se o seu negócio fatura R$ 100 mil e o Lucro Líquido é de R$ 15 mil, sua margem líquida é de 15%. Ela indica a eficiência geral da operação.
3. Formação de Preço: Markup vs. Margem de Lucro
Uma das maiores armadilhas de mortalidade de empresas é confundir Markup com Margem de Lucro. Embora ambos usem os mesmos ingredientes para precificar, eles olham para os números por ângulos opostos.
- Markup (Olhar para frente): É um multiplicador aplicado diretamente sobre o custo do produto para estipular o preço final. Ele visa cobrir as despesas e embutir o lucro desejado. Se um item custa R$ 50 e seu markup é de 2.0, o preço final será R$ 100. O markup pode facilmente ultrapassar os 100%.
- Margem de Lucro (Olhar para trás): Mede quanto do preço de venda corresponde ao lucro. No exemplo acima, se o item custou R$ 50 e foi vendido por R$ 100, o lucro foi de R$ 50. Esses R$ 50 representam 50% do preço de venda. A margem de lucro nunca pode ultrapassar 100%, pois você não pode ter mais lucro do que o valor total cobrado do cliente.
O erro fatal: Se você quer ter 50% de margem e simplesmente soma 50% ao custo de R$ 50 (vendendo por R$ 75), sua margem real será de apenas 33,3% (R$ 25 de lucro divididos por R$ 75 do preço). Você estará perdendo dinheiro sem perceber!
4. O Mapa e a Meta: DRE e Ponto de Equilíbrio
Para gerenciar todos esses conceitos juntos, o mercado financeiro utiliza duas ferramentas analíticas fundamentais:
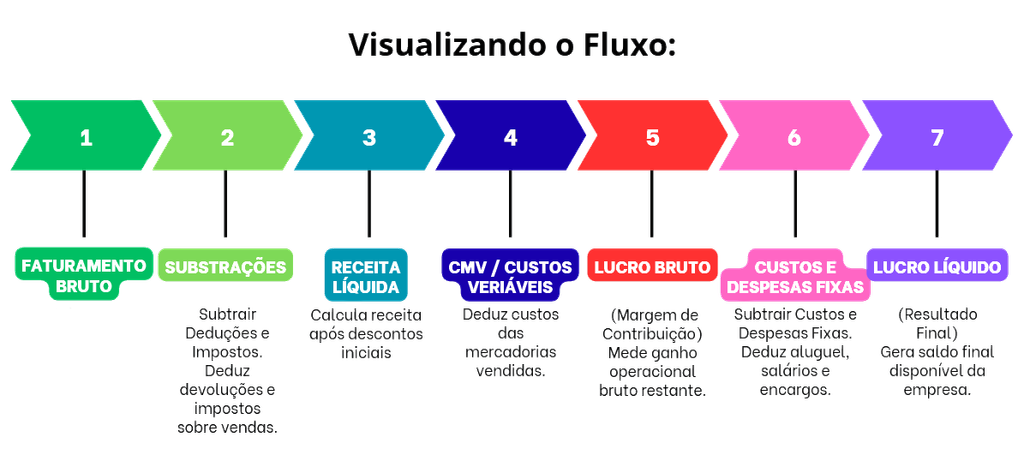
- DRE (Demonstração do Resultado do Exercício): É o relatório gerencial onde toda essa dinâmica ganha vida de forma organizada. A DRE funciona em formato de cascata (veja o gráfico visual abaixo): ela começa no faturamento bruto, desconta os impostos, subtrai o CMV, deduz as despesas variáveis, depois as fixas, até chegar, na última linha, ao Lucro Líquido. É o raio-X da saúde financeira do seu negócio.
- Ponto de Equilíbrio (Break-Even Point): É o momento mágico onde a empresa não dá lucro nem prejuízo. Ele indica o volume mínimo de vendas necessário para que a soma das Margens de Contribuição pague rigorosamente todos os custos fixos do mês. Passou do ponto de equilíbrio, a empresa entra na zona de lucro real.
Visualizando o Fluxo:
Para entender como esses termos se encaixam e se diferenciam na prática, veja como eles se movem em formato cascata dentro de um relatório estruturado:
Conclusão
Dominar esses termos não é apenas preciosismo contábil, é uma questão de sobrevivência comercial.
- Use o Markup para calcular o preço ideal de partida dos seus produtos.
- Monitore a Margem de Contribuição para saber quais produtos sustentam o seu negócio.
- Persiga o Ponto de Equilíbrio todas as semanas para garantir a segurança da operação.
- E use a DRE para enxergar o seu Lucro Líquido real ao final de cada mês.
Quando você assume o controle estratégico dos seus números, as decisões deixam de basear-se em palpites e passam a guiar-se por dados concretos de crescimento.